Mostrando entradas con la etiqueta fusiones. Mostrar todas las entradas

martes, 4 de febrero de 2025

LAS CAJAS DE AHORROS EN 1904 EN LA PROVINCIA


Es generalmente conocido que el Monte de Piedad de Madrid, fundado por el padre Piquer en 1702, y la Caja de Ahorros de Madrid, fundada en 1838 por el marqués de Pontejos, después fusionadas en una sola institución, son los primeros antecedentes de la historia de las Cajas de Ahorros españolas, hoy prácticamente desaparecidas o, en todo caso, convertidas en Bancos.

La Asociación de Periodistas de Alicante ha celebrado en 1924 el 120 aniversario de su creación, pero… ¿cuál era la situación de las Cajas de Ahorros en la provincia de Alicante en 1904?  Un recorrido por mis papeles me ha llevado a esta “ahorrografía”:


ALCOY

El Monte de Piedad y Caja de Ahorros de Alcoy había sido creada en 1875 –la más antigua de la provincia-  tras un legado de un comerciante gaditano, Diego Fernández Montañés, afincado en esta industriosa localidad, que había otorgado en su testamento 300.000 reales (otras fuentes citan la cifra de 75.000 pesetas) de vellón para crear un monte piedad, a condición de que las clases pudientes completaran hasta el millón, equivalente a 50.000 pesos fuertes. En 1904 estaba instalada provisionalmente en el edificio de la Casa de Desamparados (su edificio, hoy sede del IVAM y de la Fundación Mediterráneo no se terminaría hasta 1915).

La entidad, en aquella época, no estaba adherida a la Confederación Nacional, pero si en 1909 (dado más antiguo que he localizado) tenía 4.055 impostores y 2.082.386 pesetas depositadas, cabe colegir que cinco años antes no serían demasiado inferiores estas cifras. 


ALICANTE

La Caja Especial de Ahorros de Alicante se había fundado en la capital en 1877 por iniciativa del político alicantino Eleuterio Maisonnave con el apoyo de una sociedad denominada Los Diez Amigos  En el año que nos ocupa la Caja andaba adquiriendo pequeñas casas y solares en el entorno de la calle San Fernando donde construiría su edificio social, hoy sede universitaria, mientras atendía en la calle Velarde sus asuntos. No sería hasta 1909 que cambiara sus estatutos e incluyera el concepto Monte de Piedad en su denominación, renunciando al de “especial”.

En 1904 contaba con 2260 imponentes con un saldo total de 1.384.487,38 pesetas, y en fin de 1905 152.608 empeños de ropas (por casi millón y medio de pesetas) 94.238 empeños de alhajas (por casi dos millones y medio de pesetas), lo que evidencia el uso de este mecanismo crediticio en aquella época.

En 1940 sería fundadora de la Caja del Sureste.

ALMORADÍ*

El Liberal de Murcia informa el 13 de marzo de 1904 que se había celebrado la Junta general de la Caja Rural de Ahorros, Socorros y Préstamos, con 17.943 de “imposiciones ordinarias” y 17.285 de pesetas en préstamos.

CREVILLENTE

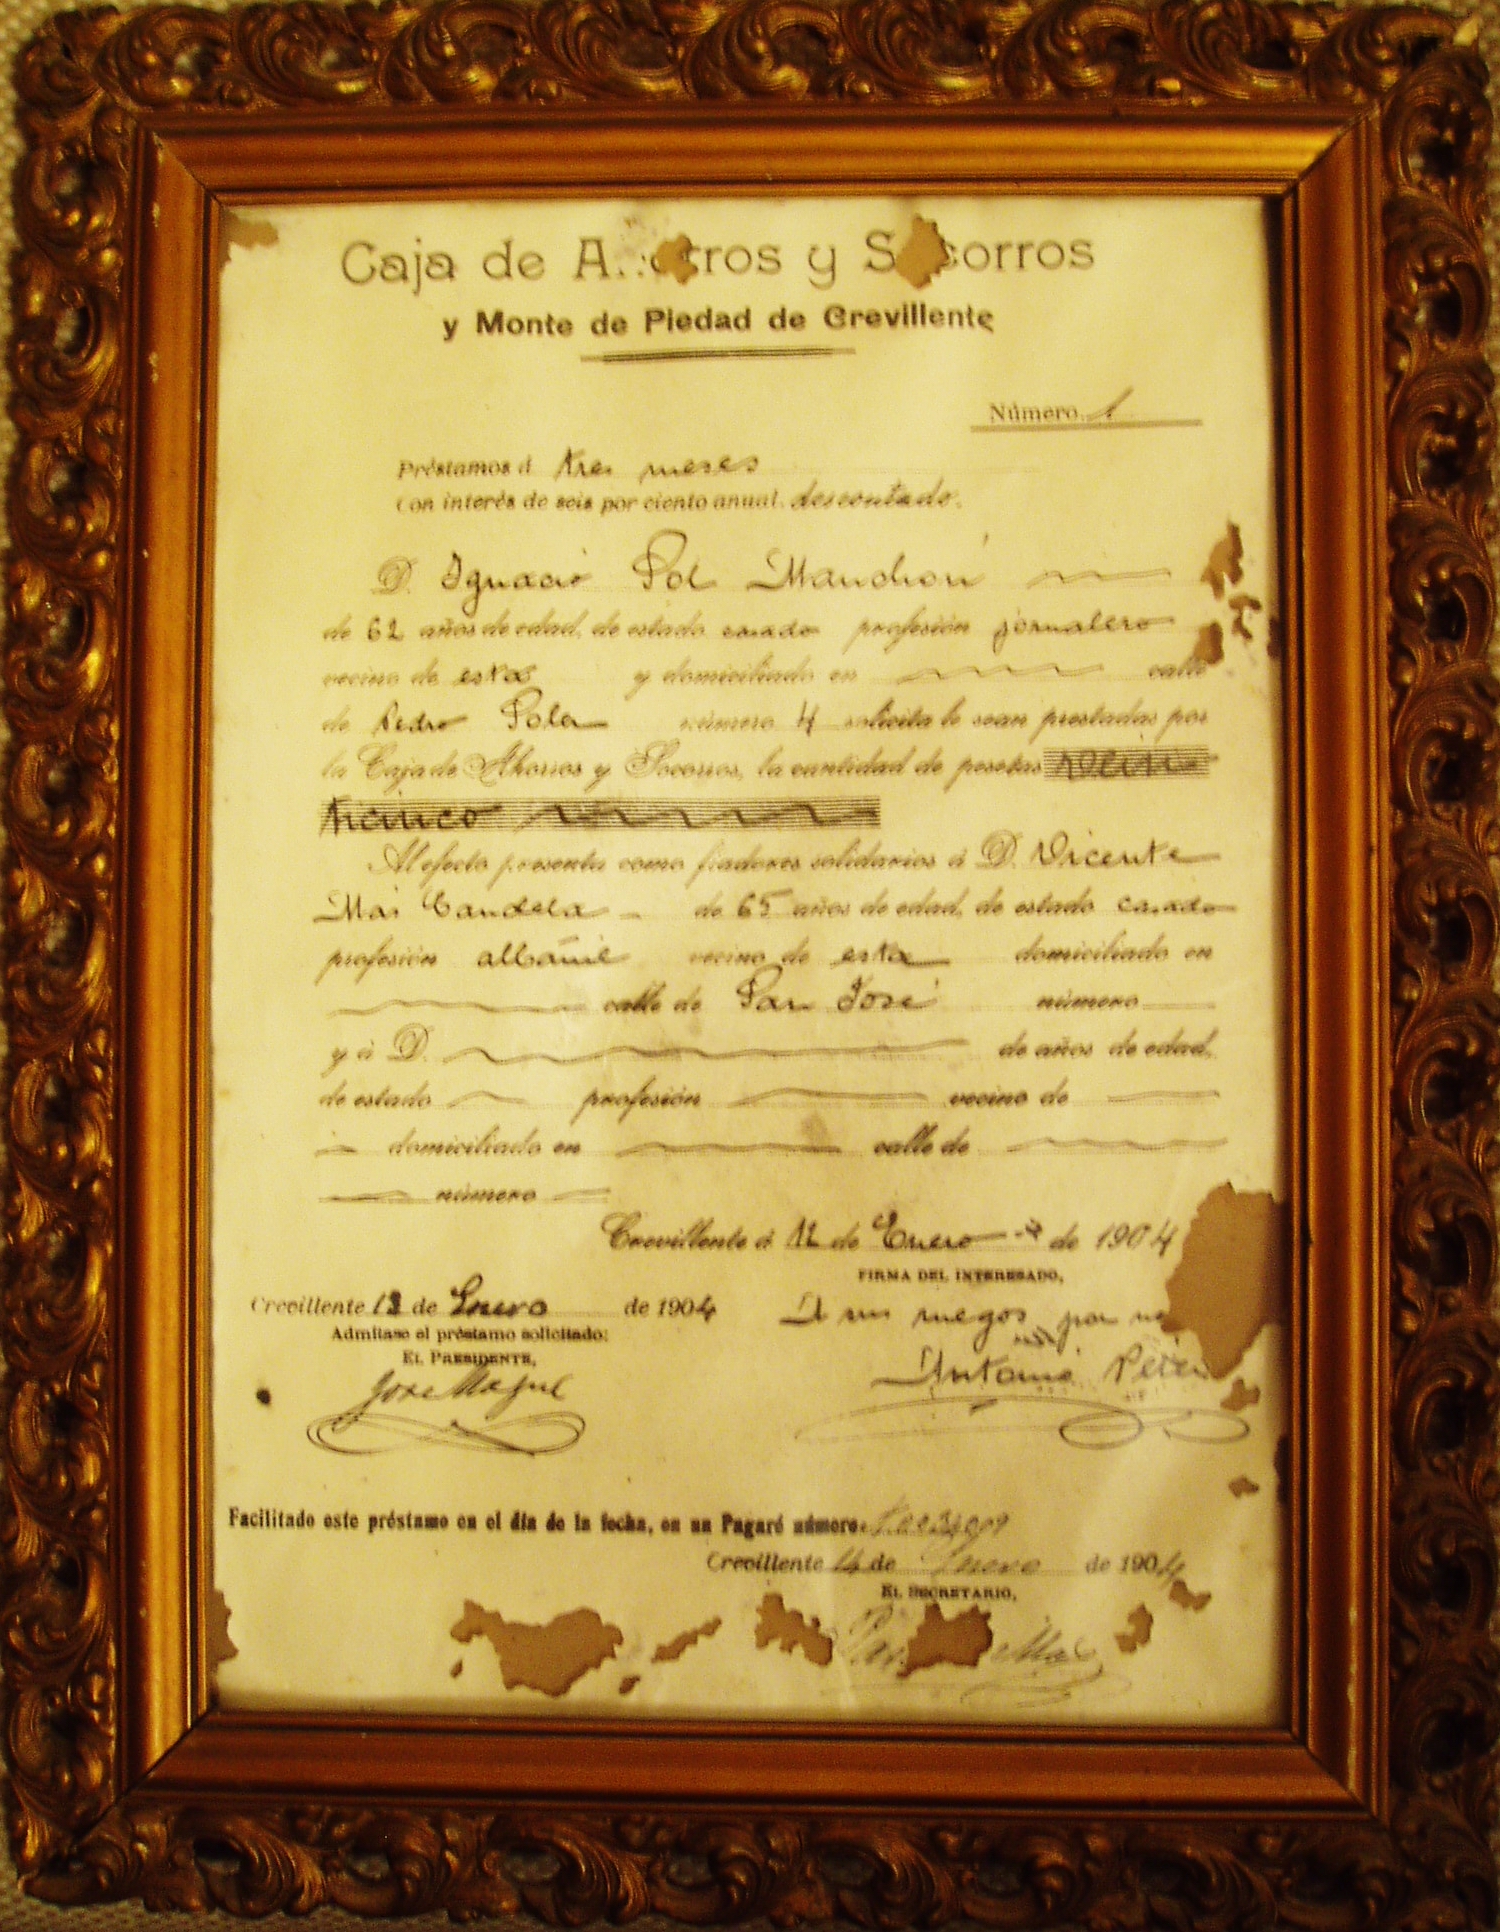
Como otras, esta entidad surgiría por inspiración de un jesuita, en este caso el sacerdote Carlos Ferris y nacería en diciembre de 1903 bajo la denominación de Caja de Ahorros y Socorros y Monte de Piedad de Crevillente y gracias a 24 patronos fundadores que aportaron cada uno 100 pesetas, Posteriormente se le añadiría a su denominación “de nuestra Sra. de Los Dolores.

Y unos datos de su primer año de vida: realizaron 42.116 imposiciones y 8.497 reintegros, saldando 33.619 pesetas depositadas.


 ELCHE


La Caja de Ahorros y Monte de Piedad de Elche se crearía el 14 de marzo de 1886, constituyéndose como sociedad anónima con un capital de 25.000 pesetas  en 100 acciones de 250, que fueron suscritas por 55 personajes locales aunque desde 1894 dejaría de repartir dividendos. En 1904 el presidente del Consejo de Administración era Pascual Mollá Coves., y el director-gerente, Mariano Gómez Aznar. Su domicilio social sería en la calle Conde –luego Pedro Ibarra-, número 4.

Curiosamente, inicialmente no estuvo vinculada a la Confederación de Cajas, y no sería hasta 1911 que comenzara su colaboración como Auxiliar del Instituto Nacional de Previsión.


NOVELDA

Nacida el 5 de abril de 1903 como Banco de Préstamos y Caja de Ahorros de Novelda S.A., sería declarada como entidad benéfica en 1905, y se fusionaría con la Cámara Agrícola en 1927. En el primer año parece que saldó con 71 libretas y apenas 1.431 pesetas, mientras que los créditos vigentes eran 69 por importe 65.476 pesetas, Ya en 1940 sería simple y directamente Caja de Ahorros de Novelda, integrada en la Confederación.


ORIHUELA

La Caja de Ahorros y Socorros y Monte de Piedad de Nuestra Señora de Monserrate surgió por inspiración del P. Bartolomé Arbona, como sucursal de la Caja de Ntra. Sra. de los Dolores de Crevillente, de la cual se emancipó en 1906. Comenzó a funcionar el 15 de agosto de 1904 con un capital de 4.100 pesetas en un pequeño local del número 6 de la calle del Ángel.

Una de sus primeras iniciativas sería la de ofrecer a los comerciantes del mercado préstamos al 6% de interés para evitar que cayeran en manos de usureros locales que los esquilmaban con tipos abusivos.

Pocos años después se trasladaría al local que otrora ocupara el Ateneo en la plaza de la Pía.


PEGO*

Parece que la primera Caja que hubiera en esta localidad fuera una sucursal de una Caja de Gandía, ligada al Patronato de Fontilles y de nuevo al padre Ferris. En el libro “La Compañía de Jesús en la España contemporánea”, que puede consultarse en la biblioteca de la Universidad de Alicante, se dice que “La fundación de la Caja de Pego (21 de junio de 1904) supuso un alivio para los promotores del sanatorio, pues aseguraba un respaldo económico…” y un dato que me aportó hace tiempo el profesor de la de Valencia, Joaquín Cánovas:  en las memorias depositadas en el Banco de España: en 1906, tras su primer año, los depósitos de ahorro ascendieron a 284.000 pesetas, y los préstamos a 45.000.

FUSIONES

En 1940 la Caja de Alicante y Elche formaron parte de la primera y gran operación de este fuste, con las de Cartagena, Murcia, Yecla, Jumilla y Caudete, dando origen a la Caja del Sureste. En 1976, ésta con las de Alcoy, Crevillente. Novelda, Orihuela y Alhama de Murcia dieron origen a la Caja de Alicante y Murcia (CAAM), desde 1988 Caja del Mediterráneo (CAM), fusionándose también con la Caja de Torrent en 1989 y con la Caja Provincial de Alicante y Valencia en 1992, hasta desaparecer en 2011.


(*) Muchas de estas entidades de previsión social fueron adjudicadas en 1940 a otras Cajas de Ahorros (Gandía, por ejemplo, a la de Valencia), pero desconocemos realmente que pasó con las de Almoradí y Pego.


LAS FOTOS

ALCOY. Postal del edificio durante su construcción. ALICANTE. Plano que informa de cómo se fueron adquiriendo los solares de la actual sede universitaria en la calle San Fernando de Alicante hasta completar la manzana. Precisamente la esquina de esta calle con la de Santiago se compró en 1904. Este documento, enmarcado, se exhibía en uno de los pasillos del edificio, ahora en paradero desconocido. CREVILLENTE. Primer crédito concedido el 12 de enero de 1904: documento que se encontraba en las instalaciones de la CAM (después Banco Sabadell) en la plaza Médico Lledó, en paradero desconocido. ELCHE. Arcón que puede admirarse en el zaguán de la sede universitaria en la calle San Fernando, utilizado como primera “caja fuerte”. NOVELDA. Primera caja de la entidad, que se conserva en la Casa-Museo Modernista por la Fundación Mediterráneo. ORIHUELA. Fragmento del Libro Diario de la sucursal de la Caja de Crevillente, en el que consta en el apunte de 1 de julio de 1906 que con esta fecha “comienza” la Caja de Monserrate; y allí se exhibía en las instalaciones de la Fundación Mediterráneo. PEGO. Estatutos de la entidad, con referencia explícita a Gandía y editados en 1905.

 La Asociación de Periodistas de Alicante ha celebrado este 2024 su 120 Aniversario. En su Anuario, nuestro compañero Toni Gil ha publicado este artículo sobre las Cajas en 1904.

lunes, 20 de mayo de 2024

¿A QUIEN AFECTAN LAS FUSIONES BANCARIAS?


Llevo un par de semanas que familiares, amigos o simples conocidos me preguntan, comentan y hasta piden consejo acerca de los acontecimientos que están rodeando al Banco Sabadell, se supone que por haber estado ligado a la desaparecida CAM durante medio siglo —1961, año en que accedí, hasta 2011, en que me jubilé definitivamente tras cinco años de “pre”—. Además viví tres fusiones: en 1976 se unieron la Caja del Sureste, Monserrate de Orihuela, Crevillente, Novelda y Alcoy, creando la Caja de Alicante y Murcia (CAAM) a la que se añadió la de Alhama de Murcia un año después. En 1988, ya de cara a su fusión con la Caja de Torrent que se produciría en 1989, se produjo el cambio de nombre a Caja del Mediterráneo (CAM). Y en 1992, manteniéndose la marca, se realizó la fusión con la Caja de Ahorros Provincial de Alicante y Valencia, producto de la unión de la CAP alicantina con su homónima de la diputación valenciana. La CAM también se haría con el Abbey National Bank y Banco Sanpaolo en 1998 sin aspavientos.

En la primera, aun no existiendo sensibilidad institucional en la “relación con los medios”, ya andaba yo a veces de “correveidile” a los periódicos y emisoras. En las siguientes, ya más formalmente como responsable de Comunicación, tuve oportunidad de intervenir. Digo esto para escribir mis primeras opiniones sobre los hechos que hemos vivido estas últimas semanas y que he ido compartiendo con distintos interlocutores.

Una. La discreción fue la base sobre la que se sustentaron las negociaciones y los contactos previos y los primeros acuerdos. Nada de enviar comunicados y ofertas por escrito (con copia a los medios y/o a los mercados financieros). Silencio hasta llegar a acuerdos “entre caballeros”.

Dos.  La justificación de la unión de dos empresas ofrece argumentos muy sostenibles: la disminución de costes de estructura, la ampliación de los mercados en los que puede actuar la “nueva” y, por ende, el aumento de los beneficios. Pero existen distintas clases de rentabilidad: una sería la obtención de excedentes (en el caso de las Cajas, para sus obras sociales; en el actual, para retribuir a los accionistas). Pero existen otras: se pueden minorar los gastos (de energía, de consumibles, de personal…). Pero también los bancos tienen una responsabilidad social: atender adecuadamente a sus clientes.

Tres. Políticos y empresarios se han llenado la boca de exigencias sobre el hecho de que el Banco Sabadell deba mantener su sede social en Alicante. Conviene recordar que ello se produjo a raíz de la “situación catalana” y los visos de independentismo que corrían, y que hoy, como hemos visto por los resultados de las recientes elecciones, han decaído sensiblemente. En el caso de las Cajas que yo viví se tuvo especial cuidado, creando “sedes intermedias” dotándolas de contenido para dar satisfacción “local”. En el actual, cabe recordar que hace unos pocos meses el Sabadell intentaba fusionar a Unicaja Banco y parece que hasta ofreció llevar la sede a Málaga para propiciar la operación. Así que, no nos sorprendamos de cualquier cosa que pueda ocurrir al respecto.

Cuatro. Los empleados. Los actuales del BS provenientes de la antigua CAM, y quizás el resto, están sobrecargados de tensión. Parece que están muy presionados para la consecución de sus objetivos, las normas sobre horarios y atención al público. Hace unos días viví un hecho que me produjo lo que se suele definir como “vergüenza ajena”. Estaba yo frente a un cajero automático y salió de la sucursal una señora muy mayor que andaba apoyándose en una sillita con ruedas: “Acabo de arreglar unas cuestiones, pero me han dicho que para sacar dinero que venga al cajero…”. Así que no me extraña que media hora después de aquel primer comunicado anunciando la oferta de fusión una empleada cincuentona me pasara un mensaje con el comentario “A ver si me prejubilo…”

Cinco. Despidos, EREs, jubilaciones anticipadas. Tengo que recordar que no solo porque los sindicatos hicieron bien su trabajo sino porque también los directivos de las Cajas cuando se produjeron aquellas citadas fusiones hubo distintas propuestas dirigidas a amortizar puestos de trabajo, siempre fueron de carácter voluntario y generalmente muy bien aceptados. En los últimos tiempos he conocido regulaciones de características muy distantes a las de entonces, así que no se animen los empleados.

Seis. Cierre de oficinas. Obviamente se producirían: un caso claro, en la localidad de Agost hay una sucursal casi enfrente de la otra; lo lógico en caso de un solo banco, una de ellas se cerraría, pero es que actualmente solo abre unas horas a la semana, y si el cajero automático se traga tu tarjeta, no hay empleado que te la pueda retornar, porque el servicio de mantenimiento (incluida la provisión de billetes) está externalizado.

Siete. Beneficio para los accionistas. Olvidémonos de los grandes inversores, que esos irán a lo suyo. Los pequeños, entre los que me encuentro porque se me pidió que lo fuera para apoyar el “producto” cuando estaba bajando. Se nos dice, desde instancias políticas, que nos neguemos cuando llegue la OPA para defender al banco como si fuera alicantino. Ahí no puedo dar consejo alguno, y cada cual debe tomar decisiones siguiendo su propio criterio. Cabe decir que ahora parece que se nos considera importantes; pero en general, los pequeños accionistas son prácticamente olvidados.

Ocho. La competencia. Ahora asusta que cada vez pueda haber menos oferta y, por ende, menos competitividad. Olvidan que estamos en un sistema capitalista, y que las empresas y sus propietarios son los únicos que pueden decidir sobre su futuro. Si el Estado quiere ser intervencionista habrá que cambiar el marco en el que convivimos. Mas que prohibir entiendo que la alternativa sería incentivar, por ejemplo en el caso de las oficinas bancarias en pequeños municipios que disfrutaran de algún beneficio en materia de impuestos locales, autonómicos y/o nacionales. En ese campo sí se puede intervenir. También se podría dotar a las personas mayores y a los económicamente débiles de alguna identificación para que aquella entidad les preste SERVICIO —lo escribo con mayúsculas— reciba algún tipo de compensación tributaria por su aportación social.

Resumen. He oído que el presidente francés ha instado al Banco Santander a adquirir bancos galos para lograr un volumen suficiente que permita una defensa eficaz frente a entidades financieras no europeas. Conviene resaltar que la Unión no ha terminado de consolidar muchos aspectos económicos, entre otros el de la moneda única: solo 20 de los 27 países la tienen adoptada, y quiero pensar que si Gran Bretaña lo hubiera hecho el brexit quizás no se hubiera producido. Así que el tamaño aquí sí importa, pero eso no justifica la forma de hacer las cosas; en nuestro caso, además, aún quedan entidades financieras de mucho menor tamaño que el BS para ser “succionadas”  pero nada podrá evitar, en mi modesta opinión, que quien quiera hacerlo lo consiga.

No se corten las venas los que ahora protestan, tenían que haberse opuesto en 2012 cuando CAM se adjudicó al Sabadell, o incluso antes, cuando se politizaron los Consejos de Administración de las Cajas y no cumplieron con su labor de tutela.

Toni Gil

(Publicado en Hoja del Lunes de Alicante el 20 de mayo de 2024)


El papel de la mujer en la Iglesia

María José Gil Santos